
科创四川热点关注:
10月18日晚,四川上市公司盛和资源一纸公告,把全球稀土圈的目光再次拉到了四川。
这可不是一次普通的上市公司资产并购,也不是国企资产内部划转。这是继2023年牦牛坪矿并入中国稀土集团之后,四川稀土冶炼分离端的第二次“重组”,也是中国稀土整合版图上,被称为“最后一环”的产业拼图落地。
咱们今天从5个维度,把产业机会聊透。
盛和资源转让矿山控股权
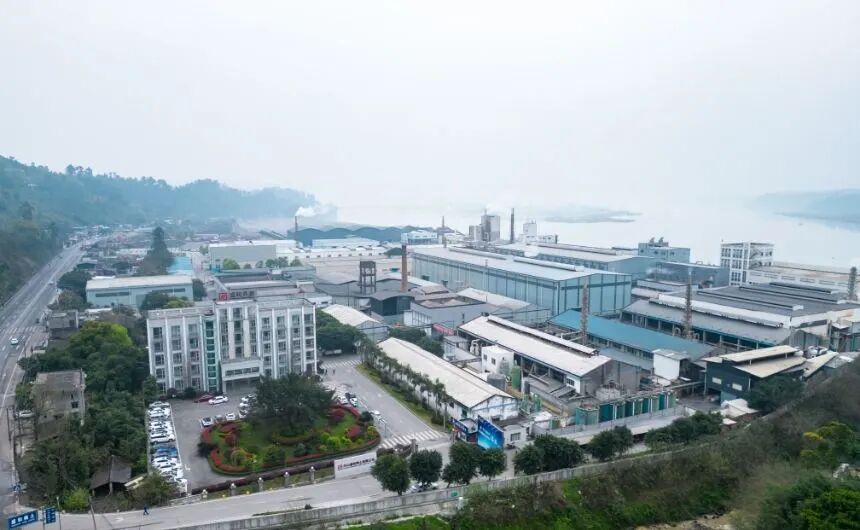
盛和资源是一家最早从四川乐山长出来的上市公司。2001年,乐山本地冶炼厂整合,成立乐山盛和,注册资本仅1006万元;2012年借壳太工天成登陆上交所,综合利用所(自然资源部中国地质调查局体系)成为第一大股东,实控人可以一路追溯到财政部。
据最新公告,盛和资源拟向中国稀土集团全资子公司中稀发展,转让乐山盛和、全南新资源、江阴加华、淄博加华4家稀土冶炼分离公司各51%股权,对价16.58亿—18.11亿元。交易结构设计得很讲究:钱分五期付,50%跟三年业绩对赌挂钩;盛和保留49%股权、派总经理,中稀发展派董事长和财务负责人;标的公司每年分红不低于可分配利润的80%。
这次交易背后,是产业分工逻辑变了。乐山盛和51%划给中稀发展,加上中稀凉山漫水湾冶炼厂,四川稀土的“矿山—冶炼分离”主链条,全部归入中国稀土集团。
盛和资源保留什么?保留49%参股权益、保留总经理提名权、保留80%高分红承诺,转身去做坦桑尼亚恩古拉矿、Fungoni/Tajiri扩产、马达加斯加嘉成锆钛矿,以及科百瑞稀土金属、包头三隆、步莱铽废料回收这些下游深加工资产。
四川稀土被央企拿走?
这次重组,不是“四川稀土被央企拿走了”。这是一次明确的产业分工:上游资源端,由央企统筹,解决指标分配、定价权、资源安全问题;下游深加工和应用端,留给四川,解决税收、就业、产业集群问题。
四川真正受益的,是磁材和永磁应用端。绵阳巨星永磁,总投资280亿元的稀土永磁新材料产业园,是国内单体规模最大的烧结钕铁硼厂区,产品已经进入比亚迪供应链,一台新能源车需要2.5公斤磁钢,一个人形机器人需要3.5公斤。成都银河磁体,全球粘接稀土永磁领域的“隐形冠军”,国内唯一能批量生产热压钕铁硼磁体的企业。绵阳西磁科技,磁性材料国家级单项冠军。整个绵阳磁材集群已经集聚25家规上企业,国家级单项冠军和专精特新“小巨人”占比过半,正在争创全国磁性材料“第四极”。
当矿山端和冶炼端的原料,由央企以稳定渠道、稳定价格供给,本地磁材企业拿到的不再是“地方割据”时代那种价格波动剧烈的原料,而是央企统筹后的标准化供给。这才是四川稀土重构的真正红利!
为啥30年“整而不合”?
资源禀赋上,四川稀土和北方白云鄂博同属氟碳铈型轻稀土,以镧、铈、镨、钕为主,易采易选易冶炼;而与江西赣州、广东、广西、湖南、福建一带的离子型中重稀土,完全是两个物种。
过去30年,四川稀土产业走得并不顺。20世纪80年代,牦牛坪开始零星开采。90年代稀土热潮一起,最多时有上百家私人业主进山,私挖滥采、采富弃贫。到2007年整治前,矿区内7宗矿权、15家开采企业乱成一锅粥。
聊到这里,相信你已经看清楚了,为什么四川稀土长期“整而不合”?因为资源散在四方:矿权在江铜手里(央企但不是稀土系)、冶炼在盛和手里(上市混合所有制平台)、伴生资源在攀钢手里(钒钛磁铁矿,稀土不是主业)、凉山本地还有一批小矿权。
中国稀土10年重组
把视角拉到全国,稀土行业的整合,国家早有部署,已经悄悄干了10年。2016年,工信部主导形成六大稀土集团:中国五矿、中国铝业、包头钢铁(北方稀土)、厦门钨业、赣州稀土、广东稀土产业集团。
六大变四大:2021年12月23日,中国稀土集团在赣州挂牌,由中铝集团、中国五矿、赣州稀土集团所属稀土资产重组整合,引入中国钢研、有研集团,国务院国资委直接监管。
四大变三大:2024年1月,广东稀土集团100%股权无偿划转中国稀土集团,广晟有色实控人由广东省国资委变更为中国稀土集团。
2025年8月,工信部《稀土开采和稀土冶炼分离总量调控管理暂行办法》明确:开采和冶炼分离指标只发给国家推动组建的大型稀土企业集团——业内公认就是中国稀土集团和北方稀土两家。
如今的中国稀土格局非常清晰:北有北方稀土,南有中国稀土集团。本次盛和资源矿权转让,不只是四川稀土并入中国稀土集团,更是国家稀土战略的最后一张产业拼图落地。
下半场产业机会在哪?
四川稀土用了三十年,才从“上百家小煤窑乱掘”走到“央企统筹+地方深加工”的新格局。这个过程里,没有谁是输家:国家拿到了资源安全,央企拿到了整合版图,地方拿到了产业集群,企业拿到了战略转身的窗口。站在2026年这个节点看,四川稀土的下半场,已经清晰可见。
第一,矿山和冶炼的“整合”基本结束。接下来不会再有大的央地股权划转,存量小矿权(万凯丰、德昌志能、冕宁茂源)会被中稀凉山逐步收编或托管,凉山本地的冶炼产能会向漫水湾集中。
第二,真正的机会在配套和服务。当主链条归央企后,中小矿和矿服行业的价值点,会从“拥有矿”转向“服务矿”:专业地质勘探、采矿工程、井下智能化改造、尾矿再选和充填开采、稀土废料回收——这些环节,央企不会自己干,必须依赖市场化的专业机构。
矿产行业的重构,从来不是一锤子买卖。它意味着资源端、冶炼端、应用端的重新分工,也意味着中小矿企和专业矿服机构必须深入思考一个问题:在新的产业分工里,你不可替代的价值是什么?

Copyright © 2012-2025 成渝招商助推中心 All Rights Reserved .
技术支持:全分享蜀ICP备13003206号
川公网安备 51010702000274号
蜀ICP备13003206号-1
 创业孵化器
 小额贷款
 经营纳税
 国际机票
 商务订餐
 项目库导航